Portaria MF nº 2.976, publicada no Diário Oficial da União, autoriza Banco do Brasil e Caixa a continuar oferecendo financiamento subsidiado para aquisição de bens e serviços de tecnologia assistiva
O Crédito Acessibilidade terá continuidade. O Ministério da Fazenda publicou a Portaria MF nº 2.976, de 30 de setembro de 2026, que autoriza novamente o pagamento de equalização de taxas de juros em financiamentos destinados à aquisição, por pessoas físicas, de bens e serviços de tecnologia assistiva para pessoas com deficiência. A nova autorização vale para operações contratadas entre 1º de outubro de 2026 e 30 de setembro de 2027.
A norma foi publicada no Diário Oficial da União em 1º de outubro de 2026, justamente na data em que começou o novo período de validade da política de crédito subsidiado. Com isso, a dúvida apresentada pelo Diário PcD na reportagem anterior sobre a continuidade da linha após o fim da Portaria MF nº 2.276/2025 foi esclarecida.
Condições permanecem as mesmas
A nova portaria mantém as principais condições que estavam previstas na regulamentação anterior.
Para pessoas com renda mensal de até cinco salários mínimos, a taxa de juros será de 6% ao ano.
Para quem possui renda mensal acima de cinco e até dez salários mínimos, a taxa será de 7,5% ao ano.
A norma também estabelece:
- Taxa de Abertura de Crédito (TAC): 0%;
- prazo de reembolso de até 60 meses;
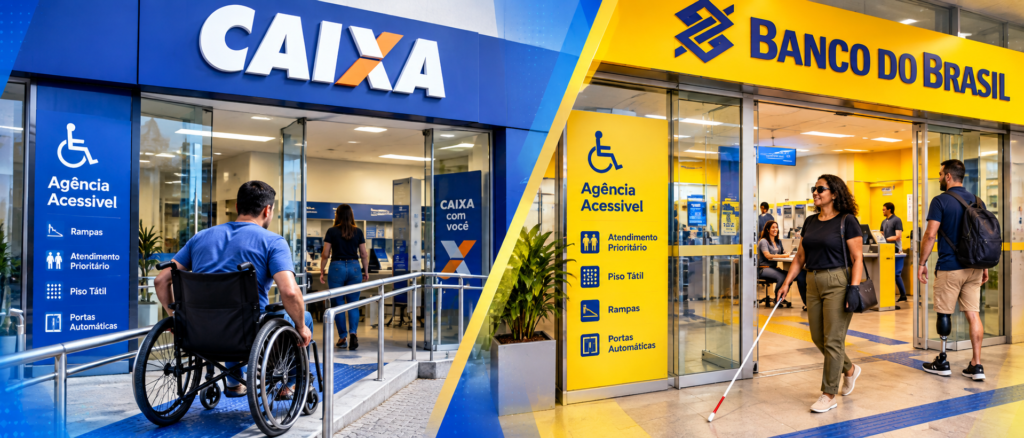
- operações realizadas pelo Banco do Brasil e pela Caixa Econômica Federal.
A nova portaria não altera o mecanismo de equalização. Na prática, a União autoriza o pagamento da diferença entre o custo dos recursos, acrescido da remuneração da instituição financeira, e a taxa cobrada do mutuário final.
Quem pode utilizar o Crédito Acessibilidade?
A Portaria MF nº 2.976 determina que devem ser observados os critérios de renda e o rol de bens e serviços de tecnologia assistiva definidos pela Portaria Interministerial ME/MCTI/MMFDH nº 10.321, de 6 de dezembro de 2022, ou por eventual ato que venha a substituí-la.
Isso significa que a nova portaria do Ministério da Fazenda não apresenta uma nova lista de produtos. Ela mantém como referência a regulamentação específica que define quais bens e serviços podem ser financiados com a subvenção.
Entre os itens relacionados ao Crédito Acessibilidade estão produtos e soluções destinados à autonomia, mobilidade, comunicação e acessibilidade das pessoas com deficiência.
Quanto o governo autorizou para a nova etapa?
O Anexo II da Portaria estabelece os limites equalizáveis iniciais para o período.
No Banco do Brasil, foram estabelecidos:
- R$ 64,029 milhões para operações destinadas a pessoas com renda de até cinco salários mínimos;
- R$ 22,410 milhões para renda acima de cinco e até dez salários mínimos.
Na Caixa Econômica Federal:
- R$ 12,806 milhões para renda de até cinco salários mínimos;
- R$ 6,402 milhões para renda acima de cinco e até dez salários mínimos.
Somados, os limites equalizáveis iniciais chegam a R$ 105,647 milhões.
É importante destacar que esses valores não correspondem ao limite de empréstimo que cada pessoa poderá contratar. Trata-se do limite utilizado para a equalização das operações pelo governo. A contratação individual continua sujeita às regras do programa e aos procedimentos da instituição financeira.
O próprio Tesouro Nacional passou a divulgar os limites equalizáveis vigentes em seu portal, com o período de 1º de outubro de 2026 a 30 de setembro de 2027
Tesouro pode reduzir ou suspender novas operações
A nova regulamentação também estabelece uma condição importante.
Caso haja insuficiência de recursos orçamentários ou necessidade de compensar custos relacionados a outras medidas de crédito subvencionado, a Secretaria do Tesouro Nacional poderá reduzir os limites equalizáveis ou determinar a suspensão de novas operações.
A portaria, entretanto, determina que essas medidas deverão respeitar os valores já contratados. Ou seja, eventual redução ou suspensão deverá atingir limites ainda não contratados, sem prejudicar a equalização das operações que já tenham sido contratadas.
As alterações também não podem produzir efeitos retroativos: quando houver mudança nos limites, ela deverá ser autorizada por despacho do secretário do Tesouro Nacional e publicada no Diário Oficial da União.
O que muda para quem precisava do crédito?
A principal mudança em relação à situação retratada pelo Diário PcD em 30 de setembro é que a incerteza sobre a continuidade da equalização foi resolvida.
Na reportagem publicada anteriormente, o Diário PcD havia questionado como o governo poderia divulgar que o Crédito Acessibilidade estava disponível justamente no último dia de vigência da Portaria nº 2.276/2025, sem informar naquele momento se haveria uma nova autorização para as operações. Diário PcD
Agora, a Portaria MF nº 2.976 estabelece expressamente a nova vigência: contratos firmados de 1º de outubro de 2026 a 30 de setembro de 2027.
Como ficam Banco do Brasil e Caixa?
Os dois bancos continuam autorizados a operar a linha com equalização de juros.
A portaria determina que Banco do Brasil e Caixa forneçam ao Tesouro Nacional informações periódicas sobre as operações, incluindo número de contratos, média dos saldos e valores de equalização.
A instituição financeira também deverá informar mensalmente o valor contratado acumulado e apresentar previsões de pagamento da equalização para os períodos seguintes.
O que a pessoa com deficiência deve fazer?
Quem pretende utilizar o Crédito Acessibilidade deve procurar o Banco do Brasil ou a Caixa Econômica Federal e verificar a possibilidade de contratação.
É importante confirmar:
- se o produto ou serviço pretendido está incluído no rol de tecnologia assistiva;
- se o interessado atende aos critérios de enquadramento;
- qual é o valor que poderá ser financiado;
- quais documentos serão exigidos;
- as condições da contratação; e
- a aprovação da operação pela instituição financeira.
A nova portaria estabelece as condições da equalização, mas não significa aprovação automática do crédito para qualquer interessado.
O que ficou definido
Com a publicação da Portaria MF nº 2.976/2026, o cenário do Crédito Acessibilidade para o próximo ciclo ficou definido:
Período: 1º de outubro de 2026 a 30 de setembro de 2027
Bancos: Banco do Brasil e Caixa Econômica Federal
Renda: até 10 salários mínimos, observadas as regras de enquadramento
Juros: 6% a.a. para renda de até 5 salários mínimos
Juros: 7,5% a.a. para renda acima de 5 e até 10 salários mínimos
TAC: 0%
Prazo: até 60 meses
Limite equalizável inicial: R$ 105,647 milhões
Tecnologias financiáveis: conforme a regulamentação específica vigente.