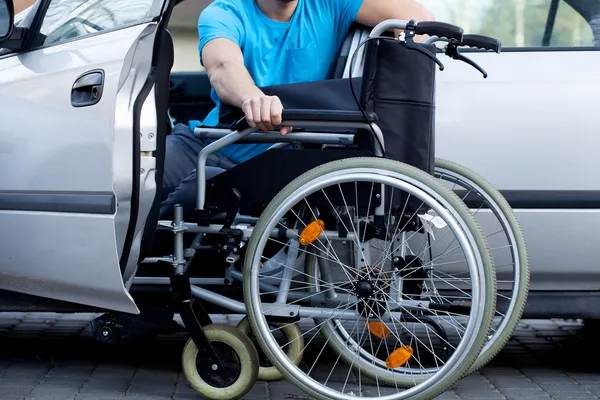
Órgão confirma que benefício do IPI previsto na Lei nº 8.989/1995 termina em 31 de dezembro de 2026 e informa que ainda não há definição sobre sistemas, formulários e procedimentos para os novos benefícios tributários.
A transição para o novo sistema tributário brasileiro começa a produzir efeitos a partir de 2027, mas pessoas com deficiência que pretendem adquirir veículos ainda enfrentam incertezas sobre como serão aplicados os benefícios fiscais.
Com exclusividade, após ser questionada pelo Diário PcD sobre a Reforma Tributária e seus impactos nas isenções para aquisição de veículos por pessoas com deficiência (PcD), a Receita Federal encaminhou respostas a uma série de perguntas sobre a continuidade dos benefícios, documentação, procedimentos e regras de transição. A resposta foi encaminhada pela Assessoria de Comunicação Institucional da Receita Federal.
Nas informações encaminhadas à reportagem, o órgão confirma que a isenção de Imposto sobre Produtos Industrializados (IPI), prevista na Lei nº 8.989/1995, tem vigência até 31 de dezembro de 2026. Segundo a Receita, até o momento da resposta, não havia sido publicada norma federal prorrogando ou substituindo esse regime.
A situação preocupa consumidores que dependem do benefício para adquirir veículos adaptados ou compatíveis com suas necessidades. A mudança ocorre justamente no período em que o país inicia a implantação do novo modelo de tributação sobre o consumo, criado pela Emenda Constitucional nº 132/2023.
IBS e CBS terão alíquota zero, mas operacionalização ainda gera dúvidas
A Receita Federal informa que, a partir de 2027, a principal desoneração tributária para a aquisição de veículos por pessoas com deficiência será estruturada por meio da aplicação de alíquota zero do Imposto sobre Bens e Serviços (IBS) e da Contribuição sobre Bens e Serviços (CBS), conforme previsto na Lei Complementar nº 214/2025.
O órgão também menciona a previsão de alíquota zero do Imposto Seletivo, desde que atendidos os requisitos legais. Entretanto, a existência da previsão legal não significa que todos os procedimentos necessários para solicitar e utilizar os novos benefícios já estejam definidos e disponíveis ao público.
Questionada sobre limites de preço, valores contemplados, percentuais e condições para utilização dos benefícios, a Receita informou que a legislação complementar estabelece critérios específicos, mas que parte da operacionalização ainda depende de regulamentação complementar.
O mesmo cenário aparece quando o assunto são os sistemas de solicitação. A Receita esclareceu que ainda não foi publicada norma definindo se o SISEN, atualmente utilizado para os pedidos relacionados à isenção de IPI, será mantido para os benefícios de IBS, CBS e Imposto Seletivo.
Também não há informação oficial sobre a criação de novas plataformas ou sistemas específicos para os requerimentos.
Fim da isenção de IPI em 2026 exige atenção
Um dos pontos mais importantes da resposta diz respeito à Lei nº 8.989/1995, que regulamenta a isenção de IPI na compra de veículos por pessoas com deficiência.
De acordo com a Receita Federal, a legislação atualmente estabelece 31 de dezembro de 2026 como prazo final de vigência. Caso não seja aprovada uma nova prorrogação legislativa, não haverá novas concessões de isenção de IPI com fundamento nessa lei a partir de 1º de janeiro de 2027.
A Receita afirma que, na prática, o benefício passará a ser substituído pelo regime de alíquota zero de IBS e CBS previsto na Lei Complementar nº 214/2025.
A resposta, porém, não representa uma garantia de que todos os procedimentos atualmente utilizados serão automaticamente transferidos para o novo sistema. A própria Receita reconhece que ainda não há definição oficial sobre a manutenção do SISEN ou sobre os novos mecanismos de solicitação.
E a isenção de ICMS?
Sobre o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), a Receita Federal esclareceu que se trata de um tributo estadual. Por essa razão, eventuais prorrogações ou substituições do Convênio ICMS nº 38/2012 devem ser questionadas diretamente aos Estados. O órgão informou que o benefício atualmente previsto pelo convênio tem vigência até 31 de dezembro de 2026.
Isso significa que a definição sobre a continuidade da isenção de ICMS depende de decisões no âmbito estadual, e não exclusivamente da administração tributária federal.
Para as pessoas com deficiência, a situação exige atenção redobrada: enquanto a União responde pela legislação federal relacionada ao IPI, IBS e CBS, os Estados precisam esclarecer como ficará o tratamento do ICMS durante a transição.
Documentação e laudos: o que muda?
A Receita Federal informou que os documentos atualmente exigidos para o reconhecimento da isenção de IPI continuam disciplinados pela Lei nº 8.989/1995, pelas Instruções Normativas RFB nº 1.769/2017 e nº 1.716/2017 e pelo Decreto nº 11.063/2022.
Entre os documentos exigidos estão laudos de avaliação emitidos por serviço médico oficial ou credenciado, documentos de identificação do beneficiário e outros registros previstos nos sistemas e formulários da Receita.
Sobre possíveis mudanças nas categorias de deficiência contempladas, o órgão informou que, até o momento, não havia ato normativo federal publicado redefinindo as categorias reconhecidas para a concessão dos benefícios. Também não foi anunciada alteração geral nos critérios para condutores e não condutores.
A Receita, contudo, não apresentou um conjunto definitivo de documentos e procedimentos específicos para os novos benefícios de IBS, CBS e Imposto Seletivo.
Pedidos em andamento e autorizações concedidas em 2026
Outro ponto levado pelo Diário PcD à Receita Federal foi a situação de pedidos protocolados em 2026, mas ainda não concluídos, além da validade das autorizações de isenção emitidas antes da mudança do sistema tributário.
A resposta informa que os pedidos apresentados durante a vigência da legislação atual serão analisados conforme o conjunto normativo aplicável na data do protocolo, observadas as regras legais e administrativas pertinentes.
Quanto às autorizações já emitidas, a Receita esclareceu que sua validade dependerá dos prazos e das condições estabelecidos no ato concessório e na legislação aplicável.
O órgão também informou que, até aquele momento, não existia determinação normativa federal exigindo a reapresentação geral de pedidos ou documentos em razão da transição tributária. A Receita ressalvou, entretanto, que situações específicas poderão depender de normas de transição eventualmente editadas.
Existe risco de interrupção dos benefícios no início de 2027?
O Diário PcD também questionou a possibilidade de pessoas com deficiência ficarem temporariamente impedidas de utilizar os benefícios tributários durante a passagem para o novo sistema.
A pergunta considera, inclusive, a Medida Provisória nº 1.399/2026, mencionada no documento encaminhado à reportagem, que estabelece efeitos a partir de 2 de fevereiro de 2027 para regras relacionadas ao Imposto Seletivo.
O questionamento buscou esclarecer como será o tratamento tributário e operacional entre 1º de janeiro e 1º de fevereiro de 2027.
Sobre a possibilidade de interrupção temporária, a Receita Federal afirmou que não realiza projeções sobre cenários legislativos futuros. Segundo o órgão, os benefícios federais permanecem disciplinados pela legislação vigente até os marcos temporais nela estabelecidos, cabendo ao legislador federal definir eventual continuidade ou substituição por meio de norma específica. A resposta não apresenta, portanto, uma garantia expressa de que não haverá dificuldades operacionais durante o período de transição.
Receita não anuncia calendário nem canal específico de atendimento
A cobrança do Diário PcD também buscou informações sobre a divulgação das novas regras e a criação de canais de orientação para consumidores, concessionárias e profissionais do setor automotivo.
A Receita informou que divulga alterações normativas, manuais, orientações e comunicados por seus canais oficiais.
Sobre a possibilidade de publicação de orientações conjuntas com outros órgãos, o órgão afirmou que a iniciativa dependerá de decisão administrativa dos entes envolvidos.
Também não foi divulgado, até o momento da resposta, um canal de atendimento específico para acompanhar a transição dos benefícios relacionados à aquisição de veículos por pessoas com deficiência.
Os canais regulares de atendimento da Receita Federal permanecem disponíveis para dúvidas sobre a legislação federal vigente.
Diário PcD continuará acompanhando a transição
A resposta da Receita Federal esclarece parte do cenário jurídico, mas também evidencia que ainda existem questões operacionais relevantes sem definição pública consolidada.
A previsão de alíquota zero de IBS e CBS representa uma mudança importante no modelo de desoneração tributária para pessoas com deficiência. Entretanto, para que o benefício seja efetivamente acessível, será necessário garantir que os procedimentos estejam definidos, que os sistemas funcionem e que consumidores, concessionárias e profissionais envolvidos recebam orientações claras antes da entrada em vigor das novas regras.
O Diário PcD continuará acompanhando a regulamentação da Reforma Tributária e cobrando dos órgãos responsáveis informações sobre a continuidade das isenções, os critérios de acesso, a documentação exigida e os procedimentos para aquisição de veículos por pessoas com deficiência.
A transição tributária não pode transformar um direito previsto em lei em uma corrida de obstáculos burocráticos para quem depende desses benefícios.
EXCLUSIVIDADE – As informações desta reportagem têm como base as respostas encaminhadas pela Assessoria de Comunicação Institucional da Receita Federal ao Diário PcD. O próprio órgão ressalva que suas manifestações refletem a legislação federal vigente e não antecipam decisões legislativas ou regulamentações futuras.